زينة: أرسل، استلم، وأكثر.
- 1.10Kالمراجعات
- 4.7
- المطوّر
- Ziina
- تاريخ الإصدار
- 12/05/2020
لقطات الشاشة
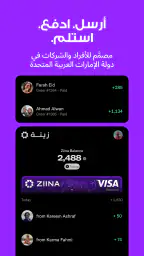
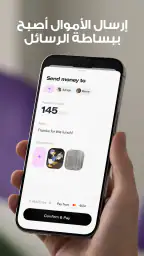
عندما أحتاج إلى إرسال مبلغ أو استلامه بسرعة داخل الإمارات، أبحث عن تجربة لا تجعلني أتعامل مع التحويل كأنه مهمة مصرفية طويلة. من هذا المنطلق جربت زينة، وهي تطبيق مالي من تطوير Ziina يركز على المدفوعات الإماراتية. التطبيق مجاني، ومناسب لجميع الأعمار تقريبًا ضمن تصنيف PEGI 3، لكن قيمته الحقيقية تظهر في المواقف اليومية الصغيرة: تقسيم فاتورة، رد مبلغ لصديق، أو إرسال المال إلى شخص لا أريد أن أشرح له خطوات مصرفية معقدة.
الانطباع الأول الذي أخذته هو أن التطبيق يحاول جعل الدفع اجتماعيًا ومباشرًا بدل أن يكون مجرد شاشة أرقام وحسابات. هذا يجعله جذابًا للمستخدم الذي يريد إنجاز عملية واضحة بسرعة، وليس لمن يبحث عن منصة مالية شاملة لإدارة الاستثمارات أو متابعة ميزانية منزلية كاملة. بعد استخدامه، أرى أن قوته الأساسية في تقليل الاحتكاك بين المرسل والمستلم، مع بعض النقاط التي تستحق الانتباه قبل الاعتماد عليه في كل معاملاتك.
ماذا أتوقع من زينة قبل الاستخدام؟
ينتمي التطبيق إلى فئة الشؤون المالية، لكنه لا يبدو لي بديلًا كاملًا عن تطبيق البنك. الفرق مهم؛ فتطبيق البنك عادةً يكون مركزًا على الحسابات، كشوف المعاملات، البطاقات، والتحويلات المصرفية الأوسع، بينما تأتي زينة كأداة أسرع للمدفوعات اليومية بين الأشخاص. لذلك أنصح بالنظر إليه كطبقة عملية فوق عاداتك المالية، لا كحساب مصرفي وحيد لكل شيء.
صفحة التطبيق تعرض ملخصًا قصيرًا جدًا، لكن الاستخدام الفعلي يوضح الفكرة أكثر: أنت تفتح التطبيق بهدف إرسال المال أو استلامه، ثم تتعامل مع العملية باعتبارها محادثة مالية محددة بينك وبين طرف آخر. هذا الأسلوب مريح عندما تكون قيمة العملية معروفة والجهة المستلمة واضحة، لكنه لا يغني عن مراجعة الاسم والمبلغ قبل التأكيد. السرعة مفيدة، إلا أنها تجعل الانتباه جزءًا من الأمان.
من ناحية الثقة الأولية، حصل التطبيق على متوسط 4.7 من المستخدمين، مع أكثر من ثمانية آلاف تقييم. كما تجاوز عدد مرات التثبيت نصف مليون، وهي مؤشرات تجعلني أتعامل معه كتطبيق مستخدم فعليًا، لا كأداة تجريبية مجهولة. هذه الأرقام لا تضمن أن التجربة ستكون مثالية لكل شخص، لكنها تمنح المستخدم الجديد قدرًا معقولًا من الاطمئنان عند البدء.
التطبيق متاح مجانًا، ويعمل على أجهزة تبدأ من أندرويد 7.0، بينما الإصدار الحالي هو 20.23. هذه نقطة عملية لمن يستخدم هاتفًا قديمًا نسبيًا؛ فلست بحاجة بالضرورة إلى جهاز حديث جدًا كي تبدأ. في المقابل، ينبغي تحديث التطبيق عندما يظهر تحديث مناسب، خصوصًا في تطبيقات المال، لأن الاستقرار وسلامة تسجيل الدخول أهم من الاحتفاظ بإصدار قديم لمجرد أنه يعمل.
لمن يناسب التطبيق فعلًا؟
أراه مناسبًا للطلاب، والموظفين، والأصدقاء الذين يتشاركون مصروفًا، ولأي شخص يرسل مبالغ متكررة إلى دائرة صغيرة من المعارف. إذا كنت تخرج مع مجموعة وتريد أن يدفع شخص واحد ثم يسترد حصص الآخرين، يمكن لتطبيق مخصص للمدفوعات اليومية أن يكون أبسط من جمع التحويلات البنكية يدويًا. ويناسب أيضًا من يفضل إرسال المال من الهاتف بدل البحث عن رقم حساب طويل في كل مرة.
أما إذا كنت تريد أدوات محاسبية متقدمة، أو إدارة استثمارات، أو مراقبة بطاقات متعددة، فلن يكون هذا أول اختياري. كذلك لا أراه الحل الأفضل لمن يتعامل غالبًا مع تحويلات دولية أو معاملات تجارية كبيرة؛ فالتجربة التي يقدمها موجهة أكثر إلى الدفع العملي السريع داخل سياق إماراتي واضح. الاختيار الصحيح هنا يعتمد على نوع معاملتك، لا على شهرة التطبيق وحدها.
من التثبيت إلى أول عملية ناجحة
ابدأ بإعداد هادئ بدل الاستعجال
بعد تثبيت زينة، أفضل طريقة للبدء هي أن تمنحه بضع دقائق لفهم مسار الحساب قبل إرسال أي مبلغ. لا أنصح بفتح التطبيق وأنت واقف عند صندوق الدفع أو وسط مجموعة تنتظر منك التحويل. جهز هاتفك، استخدم بياناتك الصحيحة، واقرأ كل شاشة قبل الانتقال. في التطبيقات المالية، الخطوة التي تبدو روتينية، مثل إدخال رقم أو اختيار جهة، تستحق مراجعة إضافية.
أثناء الإعداد، تعامل مع التطبيق باعتباره مساحة مالية شخصية. اختر وسيلة الدخول التي تستطيع تذكرها وحمايتها، ولا تستخدم بيانات يسهل على الآخرين تخمينها. إذا كان هاتفك مشتركًا مع أحد أفراد العائلة، فهذه نقطة تستحق التفكير قبل اعتماد التطبيق للمدفوعات اليومية. الراحة لا تعني أن تترك الهاتف مفتوحًا أمام أي شخص؛ فالوصول إلى الجهاز قد يكون أهم من التطبيق نفسه.
أنصح أيضًا بالتأكد من أن رقم الهاتف أو بيانات التواصل التي تستخدمها مرتبطة بالشخص الصحيح الذي تريد التعامل معه. كثير من أخطاء الدفع لا تكون بسبب خلل تقني، بل بسبب اختيار جهة تحمل اسمًا مشابهًا أو إرسال المبلغ إلى محادثة غير مقصودة. خذ لحظة لقراءة الاسم كاملًا، ثم راجع المبلغ، وبعدها نفذ العملية.
اجعل أول نجاح صغيرًا وواضحًا
لأول تجربة، لا تبدأ بمبلغ مهم أو بعملية مستعجلة. اختر شخصًا تعرفه جيدًا، واتفق معه مسبقًا على تجربة إرسال واستلام بسيطة. الهدف ليس اختبار سرعة التطبيق فقط، بل فهم ما تراه قبل التأكيد، وما يظهر بعد نجاح العملية، وكيف يتصرف الطرف الآخر عند الاستلام. بهذه الطريقة تتعلم المسار من دون ضغط أو خوف من خطأ مكلف.
السيناريو الأكثر واقعية هو فاتورة غداء بين ثلاثة أصدقاء. يدفع أحدكم، ثم يرسل الآخران حصتهما عبر زينة. قبل الضغط على زر التأكيد، قارن المبلغ بما اتفقتم عليه، وتأكد من المستلم، ثم احتفظ بسياق العملية في ذهنك بدل إرسال دفعة ثانية لأنك نسيت أنك أرسلت الأولى. بعد الإتمام، أخبر صديقك مباشرة حتى يعرف أن عليه التحقق من وصول المال من جهته.
هذه العادة البسيطة هي إحدى أفضل الطرق لاستخدام التطبيق: ابدأ بمبلغ صغير، راجع المستلم، ثم وسّع استخدامك تدريجيًا. لا تجعل أول تجربة تحويلًا حساسًا أو تسوية بين عدة أشخاص مختلفين. عندما تفهم المسار، يصبح التطبيق أكثر راحة بكثير، وتعرف أين تحتاج إلى التوقف للمراجعة.
كيف أستخدمه في موقف يومي؟
تخيل أنك طلبت شيئًا مع زميل، ودفع أحدكما المبلغ كاملًا. بدل كتابة تفاصيل الحساب في رسالة منفصلة، يمكنك فتح زينة، اختيار جهة الاتصال المناسبة، إدخال حصتك، ثم إرسالها. بعد ذلك لا تغلق الموضوع فورًا؛ تحقق من حالة العملية، وأرسل رسالة قصيرة تخبر زميلك بما فعلت. هذا يقلل الالتباس عندما تكون هناك دفعات متعددة في اليوم نفسه.
في حالة الاستلام، من الأفضل ألا تكتفي بعبارة “أرسلت لك المال”. اجعل الطرف الآخر يعرف المبلغ والغرض، خصوصًا إذا كان يستقبل دفعات من أكثر من شخص. التنظيم هنا ليس وظيفة إضافية في التطبيق بقدر ما هو عادة استخدام. كلما كان وصفك واضحًا، صار الرجوع إلى العملية لاحقًا أسهل عليك وعلى الطرف الآخر.
ومن الاستخدامات المفيدة أيضًا تسوية المصاريف الصغيرة بين أفراد الأسرة أو الأصدقاء الذين تتعامل معهم باستمرار. لكنني لا أنصح بتحويل التطبيق إلى دفتر ديون غير رسمي. إذا كنت تقسم مصروفًا طويل الأجل بين عدة أشخاص، احتفظ بسجل مستقل أو ملاحظة واضحة، لأن تطبيق الدفع ينفذ العملية، لكنه لا يحل دائمًا مشكلة الاتفاق على من يدفع ماذا ومتى.
أين قد يحدث الالتباس؟
أكثر نقطة تحتاج إلى انتباه هي الفرق بين بدء العملية ونجاحها النهائي. رؤية شاشة الإرسال أو الضغط على زر التأكيد لا تعني أن الطرف الآخر تحقق من وصول المال. لذلك أتعامل مع العملية على مرحلتين: أراجع حالة الدفع داخل التطبيق، ثم أتواصل مع المستلم عند الحاجة. هذه العادة مهمة خصوصًا إذا كان الاتصال بالإنترنت غير مستقر أو كان الطرف الآخر ينتظر المال فورًا.
الالتباس الثاني يتعلق بالمبلغ. في الدفع السريع، قد تكتب رقمًا صحيحًا في المكان الخطأ أو تنسى إضافة حصة شخص آخر. قبل التأكيد، اقرأ الرقم كما لو أنك تقرأه بصوت عالٍ، وقارنه بالاتفاق بينكم. لا تعتمد على الذاكرة إذا كانت هناك عدة فواتير أو تحويلات متقاربة، لأن التشابه بين العمليات قد يسبب خطأ يصعب إصلاحه بعد التنفيذ.
أما الالتباس الثالث فهو افتراض أن كل شخص تعرفه يستخدم التطبيق بالطريقة نفسها. قد يكون المستلم جديدًا عليه، أو لا يعرف أين يتحقق من العملية، أو يتوقع تحويلًا مصرفيًا تقليديًا. لذلك أشرح له مسبقًا ما الذي سيراه وما الذي ينبغي أن يفعله عند الاستلام. هذه الخطوة تبدو بسيطة، لكنها تمنع كثيرًا من الرسائل المتبادلة من نوع “هل وصل؟” و“أين أبحث عنه؟”.
مقارنة مع البدائل المعتادة
مقارنةً بالتحويل من تطبيق البنك، تبدو زينة أكثر ملاءمة عندما يكون الطرف الآخر صديقًا أو قريبًا وعندما تكون الأولوية للسرعة وسهولة التفاعل. تطبيق البنك قد يكون أفضل إذا كنت تريد الاحتفاظ بكل شيء داخل حسابك المصرفي، أو تحتاج إلى سجل مصرفي رسمي، أو تتعامل مع مستفيد لا تريد إضافته إلى خدمة دفع اجتماعية. هنا لا توجد إجابة واحدة صحيحة؛ نوع العملية هو الذي يحسم.
ومقارنةً بالدفع النقدي، يمنحك التطبيق راحة عدم البحث عن فئات نقدية أو مقابلة الشخص في اللحظة نفسها. لكن النقد يظل واضحًا وفوريًا في بعض المواقف، خصوصًا عندما لا يريد الطرف الآخر استخدام تطبيق مالي. أما المحافظ الرقمية الأخرى، فقد تكون أنسب إذا كانت دائرتك الاجتماعية تعتمد عليها أصلًا. أفضل تطبيق هو الذي يستخدمه الطرفان بسهولة، لا الذي يبدو أفضل على الورق.
الميزة التي أقدرها في زينة هي أنها تجعل عملية صغيرة تبدو محددة ومباشرة، بدل تحويلها إلى سلسلة من أرقام الحسابات والرسائل. أما المقابل فهو أن هذه السهولة قد تشجع على الإرسال بسرعة زائدة. لذلك أرى أن التطبيق يتفوق عندما تعرف المستلم وتفهم الغرض، بينما يكون البديل المصرفي أكثر راحة عندما تحتاج إلى توثيق رسمي أو نطاق أوسع من الخدمات.
خطوتك التالية بعد أول استخدام
بعد نجاح أول عملية، لا تنتقل مباشرة إلى استخدام التطبيق لكل مدفوعاتك. جرّبه في موقفين أو ثلاثة مختلفين: إرسال مبلغ إلى شخص تعرفه، استلام دفعة، وتقسيم مصروف مشترك. لاحظ أي خطوة تسبب لك ترددًا، ثم ضع لنفسك قاعدة ثابتة، مثل مراجعة الاسم والمبلغ قبل كل تأكيد وعدم تنفيذ دفعتين متشابهتين قبل التحقق من الأولى.
من المفيد أيضًا أن تتفق مع أصدقائك على طريقة موحدة لكتابة سبب الدفع في الرسائل أو الملاحظات المصاحبة. عندما تتكرر عمليات الغداء، والمشاوير، والمشتريات المشتركة، يصبح الوصف الواضح أكثر قيمة من السرعة وحدها. هذه من الحيل العملية التي لا تظهر عادةً في الوصف المختصر للتطبيق، لكنها تجعل استخدامه اليومي أقل فوضى.
إذا كنت تستخدمه مع مجموعة ثابتة، فاختر شخصًا واحدًا لتجميع الفاتورة، ثم اطلب من الآخرين إرسال حصصهم بعد تأكيد المبلغ. لا تجعل كل شخص يرسل تقديرًا مختلفًا، ولا تعتمد على أن الجميع سيتذكرون ما اتفقتم عليه. زينة تسهل الدفع، لكنها لا تدير الاجتماع أو الحساب نيابة عنكم؛ التنظيم البشري يظل ضروريًا.
كذلك، لا تتجاهل تحديث التطبيق. الإصدار الحالي 20.23، والتوافق يبدأ من أندرويد 7.0، لذلك يمكن لعدد كبير من المستخدمين تشغيله، لكن الحفاظ على نسخة محدثة يظل تصرفًا منطقيًا في تطبيق يتعامل مع المال. وإذا كان هاتفك قديمًا أو يواجه مشكلات في الاتصال، اختبر العملية في وقت غير حساس بدل اكتشاف المشكلة عندما تكون واقفًا أمام شخص ينتظر الدفع.
هل أوصي به؟
نعم، أوصي بزينة للمستخدم الذي يريد وسيلة مجانية وبسيطة للمدفوعات اليومية داخل الإمارات، خصوصًا إذا كان أصدقاؤه أو عائلته مستعدين لاستخدامها. تقييمه المرتفع وانتشاره بين أكثر من نصف مليون تثبيت يدعمان فكرة أنه خيار معروف، لكن توصياتي تعتمد أساسًا على طبيعة الاستخدام: دفعات شخصية واضحة، مبالغ معتادة، وحاجة إلى إنجاز سريع من الهاتف.
لن أوصي به كبديل وحيد لكل الخدمات المالية. إذا كنت تحتاج إلى إدارة مصرفية كاملة، سجلات رسمية، أو معاملات مختلفة تمامًا عن الدفع بين الأشخاص، فابقِ تطبيق البنك أو الحل المتخصص جزءًا من أدواتك. كما أن الشخص الذي لا يريد التعامل مع التطبيقات أو يفضل النقد قد لا يجد في زينة فائدة حقيقية، مهما كانت واجهتها سهلة.
في النهاية، أرى أن زينة ينجح عندما تستخدمه بالطريقة التي صُمم لها: إرسال واستلام مدفوعات يومية بسرعة، مع مراجعة واعية قبل التأكيد. قوته ليست في تحويل كل جانب من جوانب المال إلى تطبيق واحد، بل في جعل لحظة الدفع بين شخصين أقل تعقيدًا. إذا بدأت بتجربة صغيرة، وتحققت من المستلم والمبلغ، واحتفظت بالبدائل المناسبة للمعاملات الأكبر، فستحصل على تجربة عملية ومريحة بدل استخدام متسرع قد يسبب لك ارتباكًا.
أبرز المزايا
- واجهة بسيطة وسهلة الاستخدام للمبتدئين.
- تدعم إرسال واستلام الأموال بسرعة.
- تتيح متابعة المعاملات وسجل العمليات بوضوح.
- توفر خيارات متعددة لإدارة المدفوعات اليومية.
- تساعد على تقليل الحاجة للتعامل النقدي.
القيود
- قد تختلف الخدمات المتاحة حسب البلد ونوع الحساب.
- تتطلب بعض الميزات توثيق الهوية ومعلومات شخصية.
- قد تُفرض رسوم على بعض التحويلات أو الخدمات.
- يعتمد الأداء على استقرار اتصال الإنترنت.
- قد تستغرق بعض العمليات وقتًا حتى تكتمل أو تُراجع.
الأسئلة الشائعة
ما هو تطبيق زينة: أرسل، استلم، وأكثر؟
زينة: أرسل، استلم، وأكثر هو تطبيق يركز على تسهيل عمليات إرسال الأموال واستلامها وإدارة بعض الخدمات المالية من الهاتف. بعد تثبيته، ستتمكن عادةً من إنشاء حساب، إضافة بياناتك الأساسية، ثم استخدام الخيارات المتاحة للتحويل أو الدفع وفقاً للبلد والجهة المقدمة للخدمة. تختلف المزايا والحدود حسب موقعك وإصدار التطبيق، لذلك يُفضّل مراجعة الشروط والرسوم قبل تنفيذ أي عملية.
هل تطبيق زينة آمن لإرسال الأموال واستلامها؟
يستخدم التطبيق عادةً إجراءات تحقق لحماية الحساب والمعاملات، مثل تسجيل الدخول الآمن، التحقق من رقم الهاتف أو الهوية، والتنبيهات عند تنفيذ العمليات. مع ذلك، لا توجد خدمة مالية خالية تماماً من المخاطر؛ لذا تجنب مشاركة كلمة المرور أو رموز التحقق، ولا ترسل الأموال إلى جهات غير معروفة. تأكد دائماً من اسم المستلم والمبلغ قبل الضغط على زر التأكيد.
هل يحتاج تطبيق زينة إلى إنشاء حساب والتحقق من الهوية؟
نعم، قد يتطلب استخدام معظم وظائف زينة إنشاء حساب باستخدام رقم الهاتف أو البريد الإلكتروني، وقد يطلب التطبيق معلومات إضافية للتحقق من الهوية، خصوصاً عند إرسال مبالغ معينة أو تفعيل خدمات مالية محددة. تختلف متطلبات التحقق بحسب الدولة واللوائح المحلية. جهّز مستندات صحيحة وواضحة، واقرأ سياسة الخصوصية لمعرفة كيفية استخدام بياناتك وحمايتها.
هل توجد رسوم على التحويل أو الاستلام داخل تطبيق زينة؟
قد تفرض بعض العمليات رسوماً تختلف بحسب نوع الخدمة، قيمة المبلغ، وسيلة الدفع، الدولة، أو الجهة المستلمة. في بعض الحالات قد تكون العملية مجانية، بينما تظهر رسوم أخرى قبل الإتمام أو تُخصم من المبلغ المحول. من تجربتي مع التطبيقات المالية، من المهم مراجعة شاشة ملخص العملية بعناية، بما في ذلك سعر الصرف وأي رسوم إضافية، قبل تأكيد التحويل.
ماذا أفعل إذا تأخر التحويل أو واجهت مشكلة في الحساب؟
إذا تأخر التحويل، ابدأ بفحص حالة العملية داخل التطبيق والتأكد من صحة بيانات المستلم واتصال الإنترنت. احتفظ برقم العملية ولقطات الشاشة، ولا تكرر الإرسال قبل التأكد من أن المبلغ لم يُخصم بالفعل. إذا استمرت المشكلة، استخدم مركز المساعدة أو قنوات الدعم الرسمية في زينة، وتجنب التواصل مع حسابات غير موثوقة تطلب رموز التحقق أو بيانات الدخول.


